 654 55 11 20


Desprendimiento de fachada: quién responde y cómo cubrirlo con el seguro
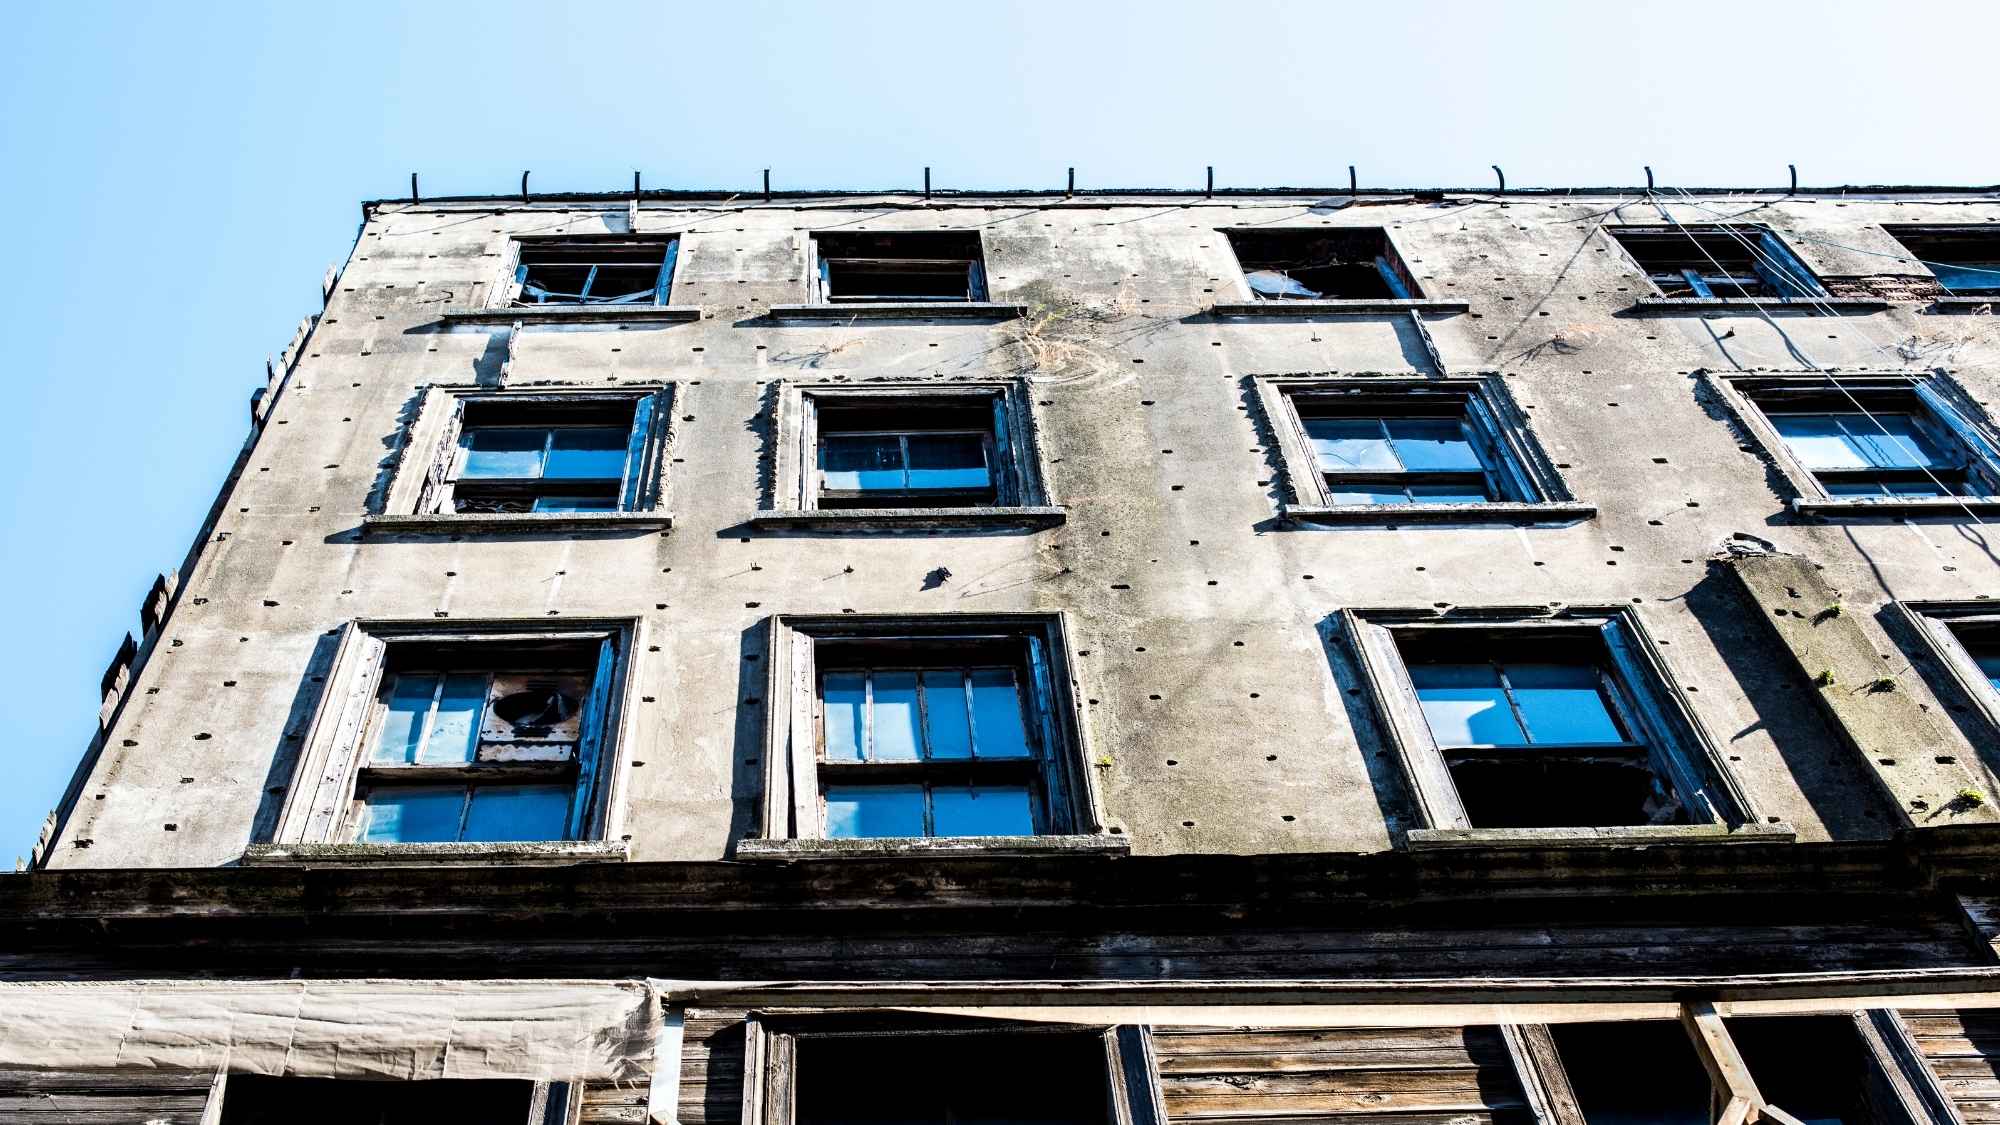
Un fragmento de cornisa cae a la acera. Un trozo de revestimiento golpea un coche aparcado. Un azulejo se desprende y lesiona a un viandante. Son situaciones que ocurren en Barcelona con más frecuencia de la que parece, especialmente en un parque residencial donde la mayoría de los edificios supera los 40 años de antigüedad y muchos no han recibido mantenimiento de fachada en décadas.
Cuando ocurre un desprendimiento, las preguntas son siempre las mismas: ¿quién es responsable? ¿Cubre el seguro de la comunidad estos daños? ¿Qué ocurre si hay una persona herida? ¿Puede anular la aseguradora la cobertura si hay negligencia? Esta guía responde a todas ellas con claridad, y añade lo que muchas comunidades descubren tarde: que la diferencia entre estar cubierto o no cubierto empieza mucho antes de que el material caiga.
Tabla de contenidos
Qué dice la ley: la fachada es responsabilidad de la comunidad
La fachada de un edificio es un elemento común. Así lo establece la Ley de Propiedad Horizontal (LPH) en su artículo 396, que enumera como elementos comunes «las fachadas, con los revestimientos exteriores de terrazas, balcones y ventanas». Esto tiene una consecuencia directa: su conservación, mantenimiento y reparación es responsabilidad colectiva de todos los propietarios, no de ninguno en particular.
El artículo 10 de la misma ley refuerza esta obligación: las obras necesarias para la adecuada conservación del inmueble son de carácter obligatorio y deben ser financiadas por la comunidad, incluso sin acuerdo previo de la junta cuando se trate de actuaciones de conservación, seguridad o habitabilidad urgentes.
Y el artículo 1907 del Código Civil añade la dimensión de responsabilidad frente a terceros: el propietario de un edificio responde de los daños causados por la ruina de todo o parte de él si se debe a falta de reparaciones necesarias.
En resumen: si un elemento de la fachada cae y causa daños a una persona o a un bien ajeno, la comunidad de propietarios responde como entidad. No el presidente, no el vecino del primer piso, no el que lleva más años en el edificio. La comunidad entera, en proporción a sus cuotas de participación.
Cuándo responde la comunidad y cuándo no
La responsabilidad de la comunidad no es automática en todos los casos. Depende de que se cumplan dos condiciones: que el daño tenga su origen en un elemento común y que exista un incumplimiento del deber de conservación.
La comunidad responde cuando:
- El desprendimiento se produce por deterioro acumulado de la fachada sin mantenimiento
- El elemento que cae es una cornisa, moldura, revestimiento, azulejo o cualquier parte del cerramiento exterior del edificio
- Se demuestra que la comunidad conocía la existencia de la patología y no actuó
- El desprendimiento se produce en frentes de balcón, barandillas o elementos volados del edificio
La comunidad puede no responder cuando:
- El desprendimiento es consecuencia directa de un fenómeno atmosférico extraordinario e imprevisible (DANA, vientos excepcionales, etc.) que la comunidad no podía haber evitado
- El elemento que cae fue instalado o modificado por un propietario concreto sin autorización comunitaria (por ejemplo, un aire acondicionado mal anclado, un toldo privativo)
- Se demuestra que la comunidad tenía un programa de mantenimiento activo y la patología no era detectable antes del accidente
La clave jurídica está en la diligencia: una comunidad que tiene documentadas sus revisiones periódicas, que ha actuado cuando ha detectado problemas y que no tenía señales previas del desprendimiento está en una posición muy diferente a una comunidad que lleva años ignorando grietas y revestimientos en mal estado.
Qué cubre el seguro de la comunidad ante un desprendimiento
El seguro multirriesgo de comunidades de propietarios tiene dos grandes bloques de cobertura relevantes para un desprendimiento de fachada:
Responsabilidad civil (la más importante)
Es la cobertura que protege a la comunidad frente a reclamaciones de terceros por daños personales o materiales causados por elementos comunes del edificio. Cubre:
- Indemnizaciones a peatones lesionados por caída de material de fachada
- Reparación o indemnización de vehículos dañados por el desprendimiento
- Gastos de defensa jurídica y costas procesales si el afectado interpone una demanda
- Constitución de fianzas judiciales
Esta cobertura es la que más importa en un desprendimiento, porque los daños a terceros pueden ser muy elevados, especialmente si hay lesiones personales.
Daños en el continente (la fachada en sí)
El seguro también puede cubrir la reparación de la zona de fachada dañada, dependiendo de la causa del desprendimiento:
- Cubierto habitualmente: daños por fenómenos atmosféricos (viento fuerte, granizo), impactos de vehículos, vandalismo
- Excluido habitualmente: deterioro progresivo por falta de mantenimiento, vicios constructivos, patologías estructurales previas conocidas
Este segundo punto es el que genera más conflictos con las aseguradoras: si el desprendimiento se produce por deterioro acumulado, que es la causa más frecuente en edificios antiguos, el seguro puede rechazar cubrir la reparación de la propia fachada, aunque sí cubra la responsabilidad civil por los daños causados a terceros.
El punto crítico: el mantenimiento como condición de cobertura
Aquí es donde muchas comunidades descubren, demasiado tarde, que su cobertura no es tan sólida como creían.
Las pólizas de comunidades incluyen habitualmente cláusulas que excluyen los daños derivados de falta de mantenimiento o negligencia en la conservación. Si la aseguradora puede acreditar que el desprendimiento se produjo por una patología conocida y no tratada, puede:
- Rechazar la cobertura de reparación de la fachada
- Reducir la indemnización por responsabilidad civil argumentando concurrencia de culpa
- En casos extremos, impugnar la cobertura completa si la negligencia es muy manifiesta
¿Cómo acredita la aseguradora que hubo negligencia? A través del perito que envía tras el siniestro. Este profesional revisa el estado de la zona afectada, evalúa si el daño era previsible, y puede solicitar el historial de mantenimiento del edificio y los informes de la ITE.
Un edificio con ITE desfavorable documentada, que indica deficiencias en fachada, y sin obras de subsanación posteriores es el caso de mayor exposición. La aseguradora tiene un argumento sólido para reducir o rechazar la cobertura.
Por el contrario, un edificio con revisiones documentadas, ITE favorable y sin señales previas del punto de desprendimiento está en una posición mucho más protegida.
Qué hacer las primeras horas tras un desprendimiento
El modo en que la comunidad gestiona las primeras horas tras un desprendimiento tiene un impacto directo en las consecuencias legales y en la tramitación del seguro.
1. Señalizar la zona de riesgo de forma inmediata
Si el desprendimiento deja una zona de riesgo activo, hay más material que podría caer, hay restos en la acera, hay riesgo para el paso de peatones, la primera obligación es señalizar y acordonar la zona. Esto puede hacerse con cinta de balizamiento o conos, pero si el riesgo es grave, la única solución es cerrar el paso y contactar con los servicios de urgencias del Ajuntament.
No actuar para proteger la vía pública agrava la responsabilidad de la comunidad si se produce un segundo daño.
2. Documentar el estado antes de intervenir
Antes de retirar los restos o de tapar la zona afectada, hacer fotografías desde distintos ángulos: el punto de la fachada donde se ha producido el desprendimiento, los materiales caídos, los daños en la vía pública o en bienes ajenos, y cualquier señal previa visible (grietas, eflorescencias, óxido). Esta documentación es imprescindible para el parte al seguro y para cualquier procedimiento posterior.
3. Dar parte al seguro de la comunidad
Cuanto antes se notifique el siniestro a la aseguradora, mejor. La mayoría de pólizas tienen un plazo de comunicación (habitualmente 7 días hábiles desde el conocimiento del hecho). El administrador de finca es quien habitualmente gestiona este trámite. El parte debe incluir descripción del hecho, documentación fotográfica y, si hay daños a terceros, datos de los afectados.
4. Comunicar al Ajuntament si hay riesgo para la vía pública
En Barcelona, si el desprendimiento genera un riesgo activo para peatones o vehículos, el Ajuntament puede actuar de oficio para garantizar la seguridad: colocación de andamiaje de protección, cierre de la acera, etc. Si la comunidad no actúa con suficiente rapidez, el Ajuntament puede ejecutarlo de forma subsidiaria y repercutir el coste. Comunicar proactivamente y demostrar que se está gestionando reduce ese riesgo.
5. Convocar junta extraordinaria si la intervención es de calado
Si el desprendimiento es síntoma de una patología más amplia en la fachada, lo cual es frecuente, la comunidad debe planificar la intervención necesaria. Esto puede requerir junta extraordinaria para aprobar la obra, solicitar presupuestos y, si aplica, gestionar subvenciones. No esperar a la próxima junta ordinaria: los plazos que imponga el Ajuntament o la aseguradora pueden ser más cortos.
Qué pasa si hay una persona herida
Es el escenario más grave y el que genera mayor exposición para la comunidad. Si el desprendimiento causa lesiones a un peatón, el afectado tiene derecho a reclamar una indemnización que puede cubrir:
- Gastos médicos y de rehabilitación
- Pérdida de ingresos durante la baja
- Daño moral
- Secuelas permanentes si las hay
Esta reclamación puede dirigirse directamente contra la aseguradora de la comunidad (si tiene cobertura de responsabilidad civil) o contra la comunidad de propietarios como entidad. Si el importe supera el límite de cobertura de la póliza, el exceso recae sobre los propietarios en proporción a sus cuotas.
Por este motivo, revisar el límite de responsabilidad civil de la póliza de la comunidad es una de las acciones más importantes que puede hacer un administrador de finca o un presidente de comunidad. Los límites mínimos de pólizas básicas pueden ser insuficientes en caso de lesiones graves.
La cobertura que muchas comunidades no revisan: los límites de RC
La responsabilidad civil de una póliza de comunidad tiene un límite máximo de cobertura. Cuando ese límite se supera, el exceso lo paga la comunidad de su propio patrimonio o, en la práctica, de una derrama extraordinaria a los vecinos.
En pólizas básicas, los límites de responsabilidad civil pueden ser de 150.000 € o 300.000 €. Pueden parecer cifras altas, pero en caso de lesiones graves a un viandante, con secuelas permanentes y pérdida de ingresos a largo plazo, las indemnizaciones pueden superar ampliamente esos importes.
Para edificios con fachadas en estado deteriorado o con historial de incidencias, revisar el límite de RC con el corredor de seguros y valorar si conviene ampliarlo es una decisión de gestión, no solo de prudencia.
El papel del administrador de finca en la gestión del riesgo
El administrador de finca tiene un papel central antes del desprendimiento, no solo después. Sus responsabilidades incluyen:
- Proponer la revisión periódica de la fachada y documentar los resultados
- Alertar a la junta cuando se detectan patologías que pueden derivar en desprendimiento
- Gestionar la contratación del seguro de la comunidad con coberturas adecuadas
- Tramitar el parte al seguro cuando ocurre el siniestro
- Coordinar la respuesta inmediata y la planificación de la intervención
Un administrador que detecta una patología en fachada, la comunica por escrito a la junta y la junta decide no actuar, tiene documentada su diligencia. Si la junta ignora la alerta y luego se produce un desprendimiento, la responsabilidad recae sobre los propietarios, no sobre el administrador.
Preguntas frecuentes sobre un desprendimiento de fachada
¿Es obligatorio el seguro de la comunidad?
En España no existe una obligación legal de ámbito nacional. Sin embargo, algunas comunidades autónomas lo exigen (Madrid y la Comunitat Valenciana, entre ellas). En Cataluña no hay obligación legal específica, pero la ausencia de seguro significa que cualquier daño a terceros derivado de elementos comunes debe ser asumido directamente por los propietarios. La práctica totalidad de los administradores de finca lo recomiendan como medida básica de gestión.
¿Quién paga la franquicia del seguro si hay un siniestro?
La franquicia (el importe que asume la comunidad antes de que actúe el seguro) la pagan los propietarios con cargo a los fondos comunitarios o, si no hay suficiente fondo de reserva, mediante una derrama extraordinaria.
Si el coche dañado por el desprendimiento es de un vecino, ¿también cubre el seguro?
Depende de la póliza. En algunas, los propietarios del edificio se consideran «terceros» a efectos de responsabilidad civil y están cubiertos. En otras, están excluidos. Es uno de los puntos que conviene verificar en el contrato antes de que ocurra el siniestro.
¿Puede la aseguradora repetir contra alguien si paga la indemnización?
Sí. Si la aseguradora paga una indemnización y puede demostrar que el siniestro fue causado por la negligencia de un tercero, por ejemplo, una empresa que ejecutó mal una obra en la fachada, puede ejercer la acción de repetición para recuperar lo pagado. En casos de desprendimiento de materiales instalados por empresas externas, esto puede abrir una vía de reclamación contra el instalador.
¿El desprendimiento de fachada puede generar responsabilidad penal?
En supuestos muy graves, con negligencia manifiesta y resultado de lesiones severas, sí podría analizarse responsabilidad penal por imprudencia. En la práctica, la mayoría de los casos se resuelven en la vía civil. Pero un edificio con deficiencias documentadas en la ITE, sin obras de subsanación, y con un accidente posterior, está en una posición de mayor exposición.
La mejor gestión de un desprendimiento es evitarlo
Un desprendimiento de fachada no es un accidente en el mismo sentido que una tormenta o un impacto de vehículo. En la mayoría de los casos es el resultado previsible del deterioro acumulado de un elemento que no ha recibido el mantenimiento que necesitaba. Lo que significa que, con revisión periódica y actuación temprana, es evitable.
El seguro de la comunidad es una red de seguridad necesaria, pero no sustituye al mantenimiento. Las coberturas tienen límites, las aseguradoras investigan las causas, y un historial de negligencia puede dejar a la comunidad en una posición mucho peor de lo esperado cuando más lo necesita.
Si la fachada de tu edificio lleva años sin una revisión técnica, o si hay señales visibles de deterioro, grietas, eflorescencias, zonas abombadas, revestimientos que suenan a hueco, el momento de actuar es antes de que el material caiga.

